Domain wepn.de kaufen?
Wir ziehen mit dem Projekt
wepn.de um.
Sind Sie am Kauf der Domain
wepn.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wepn.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Apparat zur kabellosen Massage Trend RehabCe coussin de massage haute performance offre un massage relaxant et profond du corps entier pour le cou, le dos, les épaules, les jambes et le bas du dos. Avec une fonction de chauffage qui soulage la fatigue et le stress et améliore la circulation sanguine.Le design ergonomique suit les courbes naturelles du corps pour un maximum de confort. Choisissez entre deux niveaux de vitesse, rotation horaire ou antihoraire, et thérapie par chaleur réglable. L'appareil s'éteint automatiquement après 15 minutes - facile à utiliser, efficace et confortable pour tout le corps. Rechargeable avec une capacité de batterie de 2000mAh.Poids 1,2 kgDimensions 31 × 18 × 12 cmBatterie 2000mAhCouleur NoirDurée de vie de la batterie : 2 heures68,65 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
13. Lektion – Erotische HilfsmittelSie sehen multifunktionale Vibratoren, Dildos, Gleitgele. Erotische Hilfsmittel für Wasserspiele, Doppel-Dildos, Analstimulatoren und weitere interessante Toys... Erweitern Sie Ihr Liebesrepertoire. Spezialität dieser Folge: Stimulation des G-Punkts von A bis Z. Das wird die erotischste Lektion. Boni: Blick hinter die Kulissen, Es gibt keine größere Liebe, Wichtige Informationen Länge: 91 Min.3,96 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
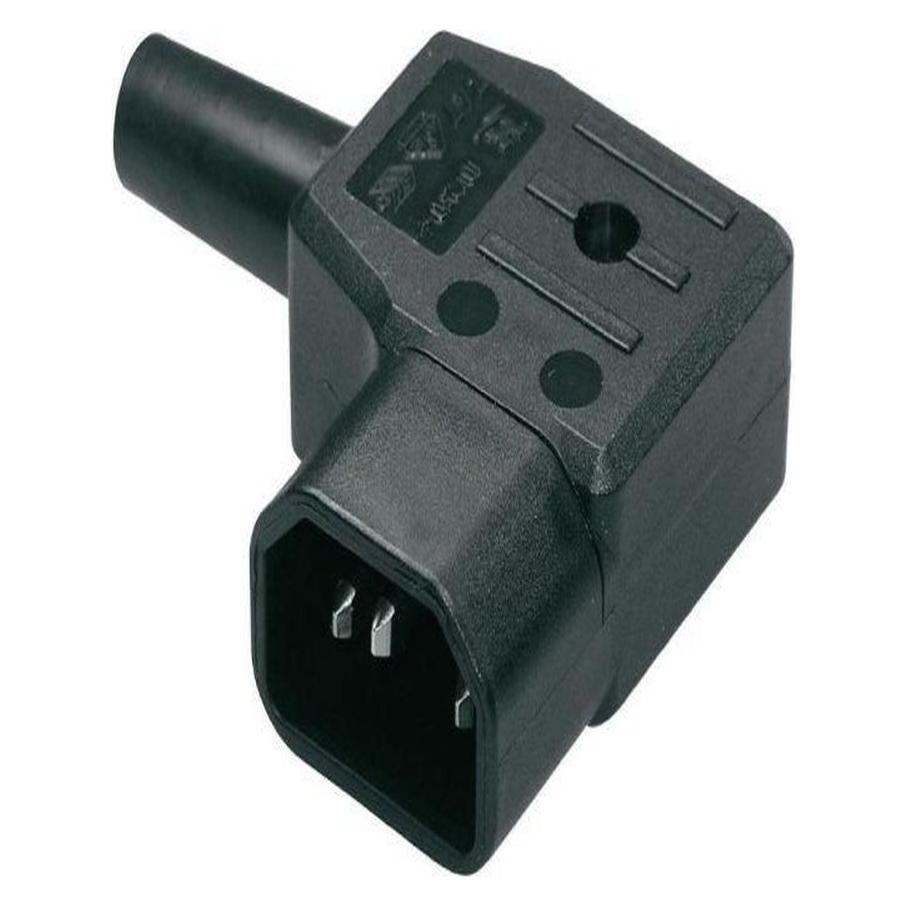
ETC Gadget IIETC Gadget II; 4267A1004; DMX Interface für 2 Universen von USB auf 2x XLR; kann per USB an jeden Computer angeschlossen werden; Nutzung nur mit einem PC- oder Mac-basierten ETCnomad Dongle möglich !; gibt Steuerungswerte über DMX aus und erlaubt bidirektionale Kommunikation über RDM; kann auch mit der UpdaterAtor oder Net3 Concert Software betrieben werden, um RDM-fähige Scheinwerfer einzustellen oder um eine Reihe von ETC Geräte zu aktualisieren; Kompatibel mit der ETCnomad Software (Benötigt Eos V2.4/Cobalt V7.3 oder höher); Kompatibel mit der Net3 Concert Software; Kompatibel mit der UpdaterAtor Software; Techn. Daten:; Anschlüsse: 2x 5-pin XLR female & 1x Typ B USB-Buchse; Spannungsversorgung: 5 V über USB; Abmessungen (HxBxT): 44 x 107 x 83 mm; Gewicht: 0,22 kg369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
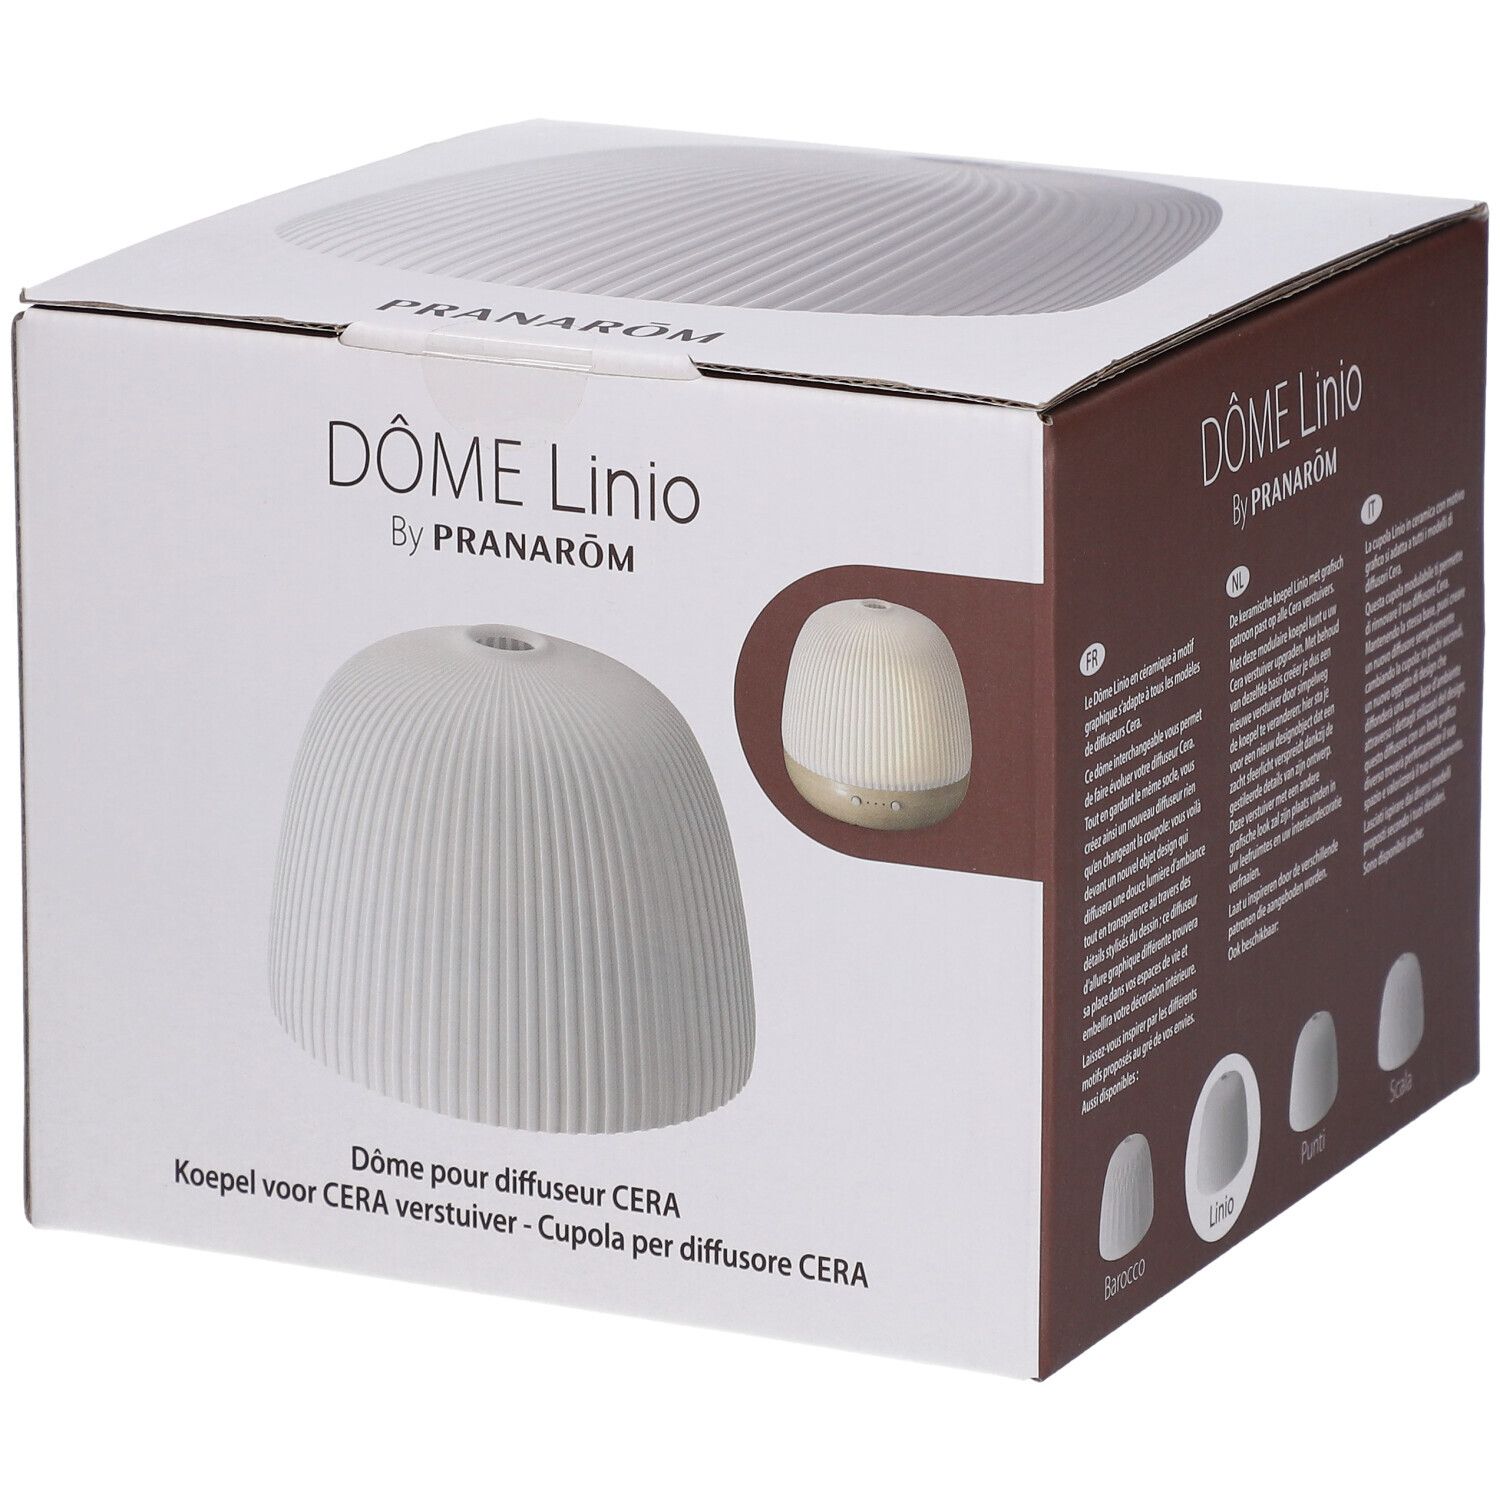
Pranarom Verstuiver Cera Linio Accessoire 1 St GerätHolz/Keramik - Stimmungsvolles Licht Der Ultraschall-Diffusor Cera Linio aus edlem Holz- und Keramikmaterial wird Sie mit seiner italienisch inspirierten Eleganz begeistern: Das Gummibaumholz enthüllt eine schöne, warme braune Farbe und die Keramikkuppel enthüllt ein subtiles, ganz transparentes Stimmungslicht durch die Muster, die uns an die architektonischen Linien der italienischen Gebäude erinnern.Der Ultraschall-Diffusor Cera Linio ist aus edlem Holz- und Keramikmaterial gefertigt Inklusive Recupel-Beitrag. Tipp zur Verwendung Holz und Keramik. Nebel- und Lichteffekt. Das sanfte Licht passt sich dem Atemrhythmus an und erzeugt so ein echtes Gefühl der Entspannung und Erholung oder bleibt fixiert. Ultraschall-Diffusionsfunktionen: Kontinuierlicher/ diskontinuierlicher Modus: 30 Sekunden an/30 Sekunden aus Dauer: kontinuierlich oder 1H/3H/7H Auswahl Stimmungslicht: Intensiv Sanft Respi Zen (progressiv) Schlaf: 30 Minuten, dann aufhören Licht im Modus16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
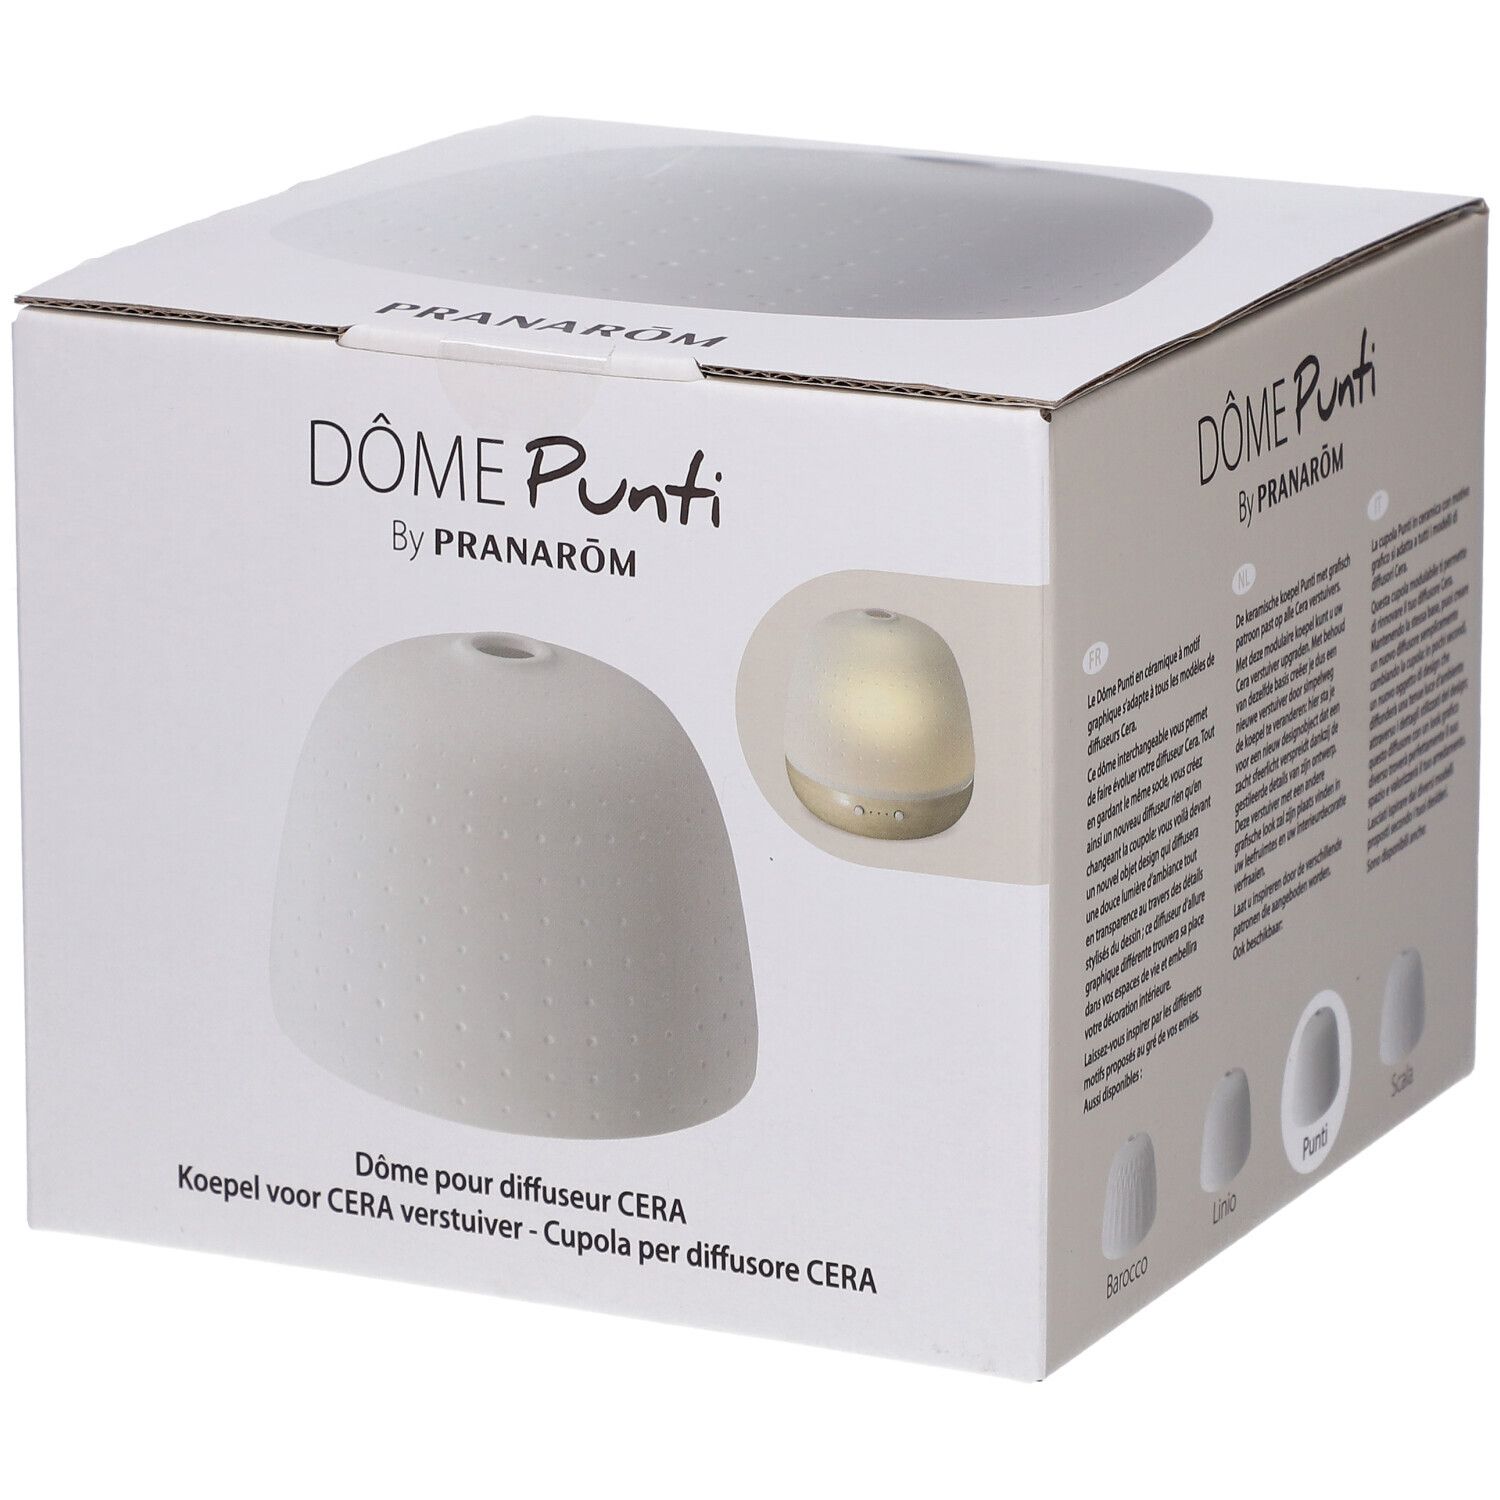
Pranarom Verstuiver Cera Punti Accessoire 1 St GerätPersonalisieren Sie Ihren Cera - Auswechselbare Kuppel Die Punti-Kuppel aus Keramik mit grafischem Muster passt zu allen Cera-Diffusor-Modellen. Mit dieser austauschbaren Kuppel können Sie Ihren Cera-Diffusor weiterentwickeln. Sie behalten den gleichen Sockel bei und schaffen einen neuen Diffusor, indem Sie einfach die Kuppel austauschen: Sie haben ein neues Designobjekt, das ein sanftes Stimmungslicht verbreitet und dabei durch die stilisierten Details des Designs transparent ist; dieser Diffusor mit seinem unterschiedlichen grafischen Aussehen wird seinen Platz in Ihren Wohnräumen finden und Ihre Innendekoration verschönern.> Empfehlung für die Verwendung Holz und Keramik. Nebel- und Lichteffekt. Das sanfte Licht stimmt sich auf den Atemrhythmus ab und erzeugt ein echtes Gefühl der Entspannung und Erholung oder bleibt fixiert. Ultraschall-Diffusionsfunktionen: Kontinuierlicher/ diskontinuierlicher Modus: 30 Sekunden an/30 Sekunden aus Dauer: kontinuierlich oder 1H/3H/7H Auswahl Stimmungslicht: Intensiv Sanft Respi Zen (progressiv) Schlaf: 30 Minuten, dann aufhören Licht im Modus16,59 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Apparat zur kabellosen Massage Trend RehabCe coussin de massage haute performance offre un massage relaxant et profond du corps entier pour le cou, le dos, les épaules, les jambes et le bas du dos. Avec une fonction de chauffage qui soulage la fatigue et le stress et améliore la circulation sanguine.Le design ergonomique suit les courbes naturelles du corps pour un maximum de confort. Choisissez entre deux niveaux de vitesse, rotation horaire ou antihoraire, et thérapie par chaleur réglable. L'appareil s'éteint automatiquement après 15 minutes - facile à utiliser, efficace et confortable pour tout le corps. Rechargeable avec une capacité de batterie de 2000mAh.Poids 1,2 kgDimensions 31 × 18 × 12 cmBatterie 2000mAhCouleur NoirDurée de vie de la batterie : 2 heures68,65 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
13. Lektion – Erotische HilfsmittelSie sehen multifunktionale Vibratoren, Dildos, Gleitgele. Erotische Hilfsmittel für Wasserspiele, Doppel-Dildos, Analstimulatoren und weitere interessante Toys... Erweitern Sie Ihr Liebesrepertoire. Spezialität dieser Folge: Stimulation des G-Punkts von A bis Z. Das wird die erotischste Lektion. Boni: Blick hinter die Kulissen, Es gibt keine größere Liebe, Wichtige Informationen Länge: 91 Min.3,96 €*Versand: 6,00 €Sichere Weiterleitung zum Anbieter
-
ETC Gadget IIETC Gadget II; 4267A1004; DMX Interface für 2 Universen von USB auf 2x XLR; kann per USB an jeden Computer angeschlossen werden; Nutzung nur mit einem PC- oder Mac-basierten ETCnomad Dongle möglich !; gibt Steuerungswerte über DMX aus und erlaubt bidirektionale Kommunikation über RDM; kann auch mit der UpdaterAtor oder Net3 Concert Software betrieben werden, um RDM-fähige Scheinwerfer einzustellen oder um eine Reihe von ETC Geräte zu aktualisieren; Kompatibel mit der ETCnomad Software (Benötigt Eos V2.4/Cobalt V7.3 oder höher); Kompatibel mit der Net3 Concert Software; Kompatibel mit der UpdaterAtor Software; Techn. Daten:; Anschlüsse: 2x 5-pin XLR female & 1x Typ B USB-Buchse; Spannungsversorgung: 5 V über USB; Abmessungen (HxBxT): 44 x 107 x 83 mm; Gewicht: 0,22 kg369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Morgan, J. O.: Der ApparatDer Apparat , "Eine Dystopie über eine KI. Die gar nicht einmal so unrealistische Vision einer möglichen Zukunft?" WDR , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230613, Produktform: Leinen, Autoren: Morgan, J. O., Übersetzung: Schönherr, Jan, Seitenzahl/Blattzahl: 240, Keyword: Alternate History; Alternative Geschichte; Alternativweltgeschichte; Dystopische Literatur; Gefahren der Technik; Generationsroman; George Orwell; Gesellschafsroman; Gesellschaftspolitischer Roman; Internetzeitalter; Kommunikation; Orwell Price for political fiction; Paralleluniversum; Philosophie; Retro-Science Fiction; Roman; Sci-Fi; Science Fiction; Technikeinfluss; Technologie; Teleportation; Uchronie; Utopie; literarischer Roman; menschliche Beziehungen; schottischer Roman; was wäre wenn buch, Fachkategorie: Science-Fiction~Narrative theme: Love and relationships~Belletristik: Themen, Stoffe, Motive: Soziales~Alternativweltgeschichten, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt Verlag GmbH, Verlag: Rowohlt, Länge: 207, Breite: 132, Höhe: 27, Gewicht: 352, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, eBook EAN: 9783644013698, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.